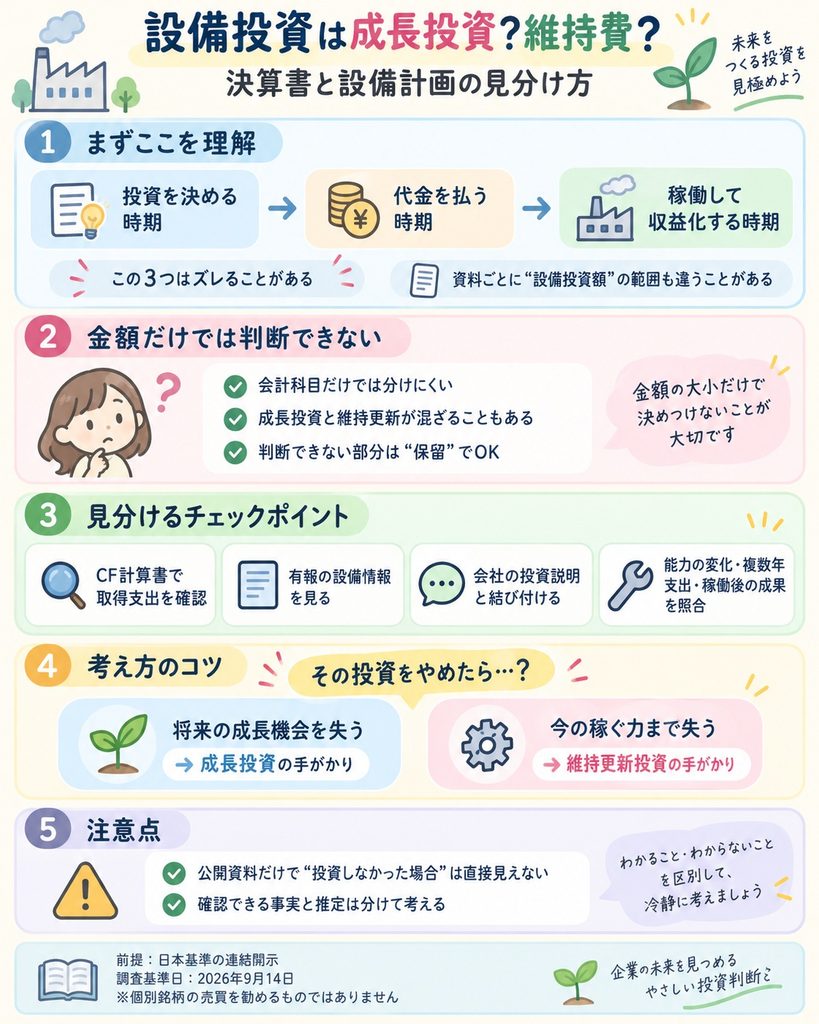
会社が成長に向けた設備投資と説明する一方で、利益が減り、現金も流出している。この組み合わせは、資料を読み違えたときだけに起こるものではありません。投資を決めた時期、設備の代金を払う時期、稼働して収益につながる時期が異なるうえ、資料ごとに設備投資額の範囲も違うことがあります。
設備投資は、金額や会計科目だけでは成長投資と維持更新投資に分けられません。 CF計算書で取得支出を確認し、有価証券報告書の設備情報や会社の投資説明と結び付け、能力の変化、複数年の支出、稼働後の成果を照合します。成長と維持が混ざる案件や、判断できない部分は、そのまま残すのが出発点です。
手掛かりになるのは、その投資をやめたら、将来の成長機会を失うのか、それとも現在の稼ぐ力まで失うのかという問いです。ただし、投資しなかった場合を公開資料で直接観測できるわけではありません。本記事では、2026年9月14日を調査基準日として、日本基準の連結開示を使い、確認できる事実と推定を分ける方法を説明します。個別銘柄の売買を勧めるものではありません。
成長投資と維持更新投資は、会計科目だけでは分けられない
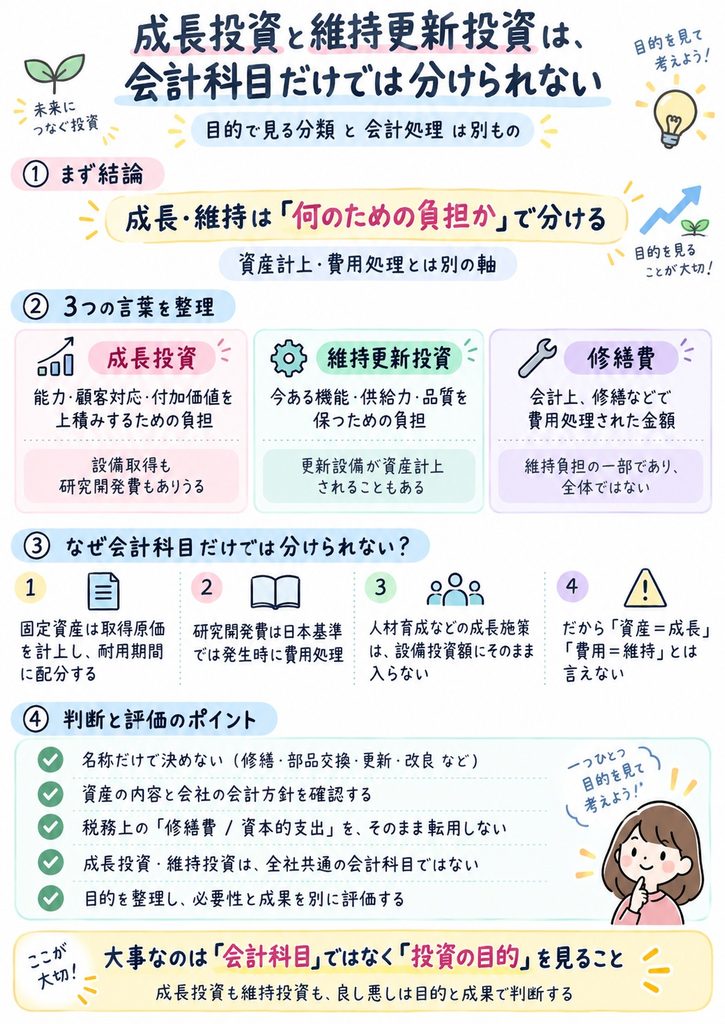
成長・維持は何のために負担するかという経済的な分類であり、資産計上・費用処理とは別の軸です。タイトルの「維持費」も、会計上の費用科目ではなく、事業を続けるために必要な経済的負担を含む言葉として使います。
| 言葉 | 本記事で整理する目的 | 会計上の扱いとの関係 |
|---|---|---|
| 成長投資 | 能力、顧客対応範囲、付加価値などを上積みする | 設備を取得する場合も、研究開発などに費用を使う場合もあります |
| 維持更新投資 | 現在必要な機能・供給力・品質などを保つ | 更新設備が資産に計上されることがあります |
| 修繕費 | 会計上、修繕等に関して費用処理された金額 | 維持の負担の一部であり、維持投資全体ではありません |
固定資産は取得原価を基礎に計上し、償却対象資産の原価を耐用期間などに配分します。一方、日本基準の研究開発費は発生時に費用処理します。したがって、資産に載ったから成長、費用になったから維持とは判断できません。人材育成などを含む広い意味の成長施策が、そのまま設備投資額に含まれるわけでもありません。
修繕、部品交換、更新、改良という名称だけで会計処理を決めず、資産の内容と会社の会計方針を確認します。税務上の修繕費か資本的支出かという判定を、経済的な成長・維持の分類へ転用することも避けます。成長投資・維持投資が、全社共通の会計科目として開示されるわけではありません。
分類は投資の良し悪しを決めるものでもありません。能力を増やす投資でも需要がなければ採算を確保できず、維持投資でも不要になった設備を残し続ければ負担になります。まず目的を整理し、その必要性と成果を別に評価します。
設備投資を調べる順番は、CF計算書から設備の計画へ
最初に現金支出の範囲を決め、その後で設備の説明を読みます。この順番なら、会社の「成長投資」という言葉から先に金額を分類してしまうことを防ぎやすくなります。
手順1・2:比較の範囲をそろえ、取得支出を抜き出す
企業名、決算期、会計基準、連結・単体、通貨、単位を記録します。通期と四半期、継続事業と売却した事業、買収前と買収後の範囲が違う場合は、その違いも残します。比較できない部分を、推定値で埋めて見かけ上そろえる必要はありません。
次に、キャッシュ・フロー計算書(以下、CF計算書)の「有形固定資産の取得による支出」と「無形固定資産の取得による支出」を探します。本記事では、両者の合計を比較用設備取得支出と呼び、マイナス表示の各取得支出を正数に直して集計します。会社公表の設備投資額は、別の列に置きます。
投資活動によるキャッシュ・フロー(投資CF)には、設備以外にも有価証券の売買、貸付・回収、企業買収などが含まれます。投資CF全体の絶対値を設備投資額にはしません。また、設備の売却収入は取得支出と分けて記録します。
手順3:有価証券報告書とIR資料で目的を探す
金融庁のEDINET、または企業の公式IRから対象期の有価証券報告書を開きます。訂正報告書の有無も確認し、次の表の順にたどります。項目名や表の細かさは企業・年度で異なります。
| 資料・科目 | 確認できること | その資料だけでは分からないこと |
|---|---|---|
| CF計算書の固定資産取得支出 | 当期に支払った取得資金 | 案件別の目的、当期に完成した設備の総額 |
| 「設備投資等の概要」 | 会社公表額、事業別の投資内容 | 現金支払額との完全な対応、回収額 |
| 「主要な設備の状況」 | 設備の所在、内容、帳簿価額など | 時価、残りの寿命、将来の必要更新額 |
| 「設備の新設、除却等の計画」 | 計画額、予定時期、能力等の開示 | 予定どおり実行されるか、将来利益 |
| 固定資産・リース・減損・セグメント注記 | 会計方針、資産構成、事業別情報 | 未開示の案件採算、成長と維持の配分 |
| 決算説明資料・中期計画・案件発表 | 会社が説明する目的、進捗、変更 | 第三者が検証した投資効果とは限りません |
資料内検索には「設備投資」「維持更新」「更新」「増設」「新設」「合理化」「省人化」「生産能力」「建設仮勘定」「稼働」「新設、除却」「設備投資計画」を使います。語が見つかったら、対象設備、投資期間、能力変化、前後の説明まで読みます。「新設」の1語だけで成長投資と決めないことが大切です。
会社公表額が現金支払、取得、検収のどの段階を示すのかも確認します。設備未払金があれば取得と支払がずれ、前払金や非資金のリース取得でも差が生じます。ソフトウェアや買収で増えた資産が含まれるかも照合します。現金を伴わない取引はCF計算書本体の取得支出とは区別されます。
貸借対照表の固定資産残高の差も、投資額の代用にはなりません。取得のほか、減価償却、減損、売却・除却、企業結合、為替換算などが残高を動かすためです。数字が一致しないときは、まず定義の違いを調べます。一致しないこと自体は、開示の誤りや不正を示しません。
設備投資額と減価償却費の比率は、どこまで手掛かりになるか
設備投資額と減価償却費の比率は、投資の規模や周期を調べる入口です。維持投資額を確定する計算式ではありません。減価償却費は、過去の取得原価等を一定の方法で期間配分した会計上の金額であり、現在同じ機能を確保するための見積額とは異なります。
基本式は「設備投資額÷対応範囲の減価償却・償却費」です。分子に会社公表額を使うか、CF計算書の比較用設備取得支出を使うかを明示します。分母も、有形固定資産だけか、ソフトウェア等の償却を含むか、のれん償却が別表示かを確認します。分母が0、内訳不明、範囲の差が大きい場合は、算出不可または参考値とします。
| 比較を崩す条件 | 起こり得ること |
|---|---|
| 取得時期・資産年齢・償却方法の違い | 同じ機能でも年間償却費が違います |
| 更新価格や工法の変化 | 過去の取得原価と現在の更新負担が離れます |
| 技術の陳腐化、人手不足、需要の変化 | 同じ台数の設備では必要な性能を保てない場合があります |
| 土地や建設仮勘定の取得 | 支出が先行し、対応する当期償却費が生じない部分があります |
| リース、企業買収、連結範囲の変更 | 支出・資産増加・償却費の集計対象がずれます |
| 大型更新の集中 | 維持目的でも投資が償却費を大きく上回り得ます |
更新価格については条件の説明にとどめ、一般物価指数を掛けて個社の必要維持投資額を算出しません。減価償却費の計上によって、同額の現金が自動的に積み立てられるわけでもありません。実際に現金が残るかは、営業収支、運転資金、税金、返済などに左右されます。
単年度に加え、3~5年の投資額と償却費を並べます。複数年比率は「期間中の投資額合計÷同期間の償却費合計」として、各年比率の単純平均と区別します。ただし、5年間を設備寿命とはみなしません。長期の建設・更新計画があれば、観察期間の外側も読みます。
1倍超を成長投資、1倍未満を維持投資不足とは判定できません。 「設備投資額-減価償却費」も、確認された成長投資額ではありません。こうした比率が変化したら、設備の新設・廃止や支払時期を調べ直す、という使い方が適切です。
なお、日本の新しいリース会計基準は2027年4月1日以後開始する年度から適用され、2025年4月1日以後開始する年度から早期適用できます。全企業が適用済みではありません。使用権資産などの増加を比較するときは、会社の適用年度と比較情報の扱いを確認します。
「投資しなければ失うもの」から、投資目的を分類する
「何を維持するか」と「何が増えるか」を両方書くと、投資の役割が整理しやすくなります。ただし、現在の売上を維持するという言葉だけでは、どの設備がどの程度必要かまでは分かりません。
手順4・5:能力の変化と、根拠の強さを記録する
生産能力は、新設分だけでなく既存設備の廃止分も含めて見ます。製造業なら数量、稼働率、歩留まり、品質、工数、エネルギー使用など、鉄道なら輸送力や運行を支える設備の状態など、その事業に合う指標を選びます。未開示の能力増加率や稼働率を作ってはいけません。
物理的な能力と、競争上必要な性能は別です。同じ生産量を維持できても、顧客が求める精度を満たせなくなれば受注を保てない場合があります。その更新は現在の競争力を守る一方、高付加価値製品への展開にも使われ得ます。
案件の主分類は「維持・更新が中心」「能力拡大が中心」「効率化・高付加価値化が中心」「複合目的」「判断材料不足」の5つです。別欄に「会社が目的・内訳を明示」「複数の開示事実から推定」「確認材料が不足」を記します。これは記事上の整理区分であり、会計区分や格付けではありません。
| 観察できる事実 | 考えられる分類 | 反対の可能性・不足情報 | 次の確認先 |
|---|---|---|---|
| 老朽設備を交換し、供給機能を維持する説明 | 維持・更新が中心 | 省人化や品質向上も含むかもしれません | 設備仕様、更新前後の工数・品質 |
| 増設と生産能力の拡大を明示 | 能力拡大が中心 | 旧設備の廃止、需要不足があり得ます | 除却計画、稼働状況、販売数量 |
| 更新と自動化を同時に実施 | 複合目的 | 維持部分と効率改善部分の金額配分は不明です | 案件内訳、導入前後の比較 |
| 総額と「成長投資」の説明だけ | 判断材料不足 | 目的を裏付ける設備・能力情報が不足します | 案件発表、質疑応答、次回決算 |
予防保全は、この見方を補います。国土交通省の2021年策定の行動計画は、損傷が軽い段階で対処して機能を保つ考え方を示すとともに、いずれ必要になる更新や、更新時の機能向上も扱っています。購入時だけでなく、点検、補修、更新等を長期で捉えるライフサイクルコストの考え方は、目先の支出削減だけでは評価しにくい負担を整理する助けになります。
ただし、公共インフラの費用削減率や更新周期を民間企業へ移すことはできません。「事故がなかったから有効だった」とも断定できず、企業ごとの効果額には別の証拠が必要です。同計画は不要な施設の集約・撤去も扱っており、何でも維持すればよいという考え方ではありません。
本記事の問いも、投資をしなかった世界を測定する方法ではありません。代替設備の利用、外注、事業縮小などによって、投資しなくても必要機能を確保できる可能性があります。仮分類には対象機能と評価期間を添え、こうした別の説明も残します。
実際の開示資料で、成長・更新・複合目的を読み分ける
実例の役割は、設備投資の名称を判定することではなく、金額、目的、時点の違いを確かめることです。以下の2社は資料をたどれる点から選んでおり、業界の代表例や推奨銘柄ではありません。
信越化学工業:5年の支出と、稼働後に確認すべきこと
対象は日本基準・連結、2022年3月期~2026年3月期です。公式IRの有価証券報告書一覧から2026年3月期を開き、冊子記載p.90のCF計算書、p.25の「設備投資等の概要」、p.124のセグメント情報へ進みます。PDF閲覧ソフト上では、それぞれ93、28、127ページです。
単位:百万円。取得支出は正数。FCFは開示数値から算出。 表の会社公表額はセグメント情報の有形・無形固定資産増加額の連結計上額と一致します。減価償却費は同注記の連結計上額で、別掲ののれん償却費を含みません。
| 3月期 | 会社公表設備投資額 | 比較用設備取得支出 | 減価償却費〈のれん除外〉 | 営業CF | 本記事のFCF |
|---|---|---|---|---|---|
| 2022年 | 213,918 | 197,556 | 167,955 | 553,528 | 355,972 |
| 2023年 | 318,046 | 299,367 | 212,663 | 788,013 | 488,646 |
| 2024年 | 406,886 | 377,478 | 226,747 | 755,183 | 377,705 |
| 2025年 | 434,576 | 442,837 | 236,878 | 881,934 | 439,097 |
| 2026年 | 339,706 | 355,950 | 241,130 | 712,651 | 356,701 |
出典:2022・2023年は2023年3月期有報p.83、116、2024年は2024年3月期有報p.26、87、121、2025・2026年は2026年3月期有報p.25、90、124。前期比較欄を利用しています。
2026年3月期のCF計算書では、有形取得支出353,620、無形取得支出2,330です。したがって比較用設備取得支出は355,950百万円で、会社公表額339,706百万円との差は16,244百万円です。会社公表額にはのれん等の無形固定資産を含む旨があり、現金取得支出と同じ範囲とは限りません。差額全体の調整表は今回確認できておらず、すべてを設備未払金の増減で説明しません。
売上高2,573,969百万円を用いると、基本指標は次のとおりです。金額は百万円のまま計算し、比率は小数第3位を四捨五入して2桁、百分率は小数第2位を四捨五入して1桁で表示します。
- 設備取得支出÷減価償却費:355,950÷241,130=1.48倍。
- 5年合計による同比率:1,673,188÷1,085,373=1.54倍。
- 設備取得支出÷売上高:355,950÷2,573,969×100=13.8%。
- 設備取得支出控除後FCF:712,651-353,620-2,330=356,701百万円。
いずれも開示数値から算出した参考値です。分子には土地や建設中設備への支出も含まれ、分母からリース資産等の償却をすべて取り除いた比較ではありません。CF計算書の減価償却費242,973百万円と、表の241,130百万円も区別します。また、期間中の三益半導体工業の連結子会社化などにより、5年間が完全に同一の連結範囲ではありません。
また、有形固定資産の残高増加は2,153,287-2,065,945=87,342百万円で、有形取得支出353,620百万円とは異なります。これは開示数値からの計算です。資産残高には償却等も反映されるため、残高差を取得額に置き換えません。
売上高比率は、売上規模に対する取得支出の大きさを見る補助指標です。高低だけでは良否を判定できず、外注やリース、資産保有の違う企業を単純に順位付けしません。同社の新リース基準の適用予定は2028年3月期首であり、この通期表を早期適用後の数字とは扱いません。
次に目的を読みます。電子材料事業の設備投資説明には、高品質化、生産能力増強、露光材料製造設備の新設・増強などが含まれます。事業内の投資群は複合目的で、会社が複数の目的を明示しています。ただし個々の設備でどの目的が重なるかは分からず、金額の配分は未確定とします。
案件を絞ると、伊勢崎工場の第1期は、会社によれば約830億円の半導体露光材料の製造・開発拠点整備で、2026年6月に稼働を開始しました。製造拠点の追加と需要対応を説明しているため、記事上は「能力拡大が中心/会社が目的を明示」と分類します。ただし研究開発機能も含み、約830億円は複数年の案件総額で、2026年3月期の取得支出ではありません。
「投資をやめた場合に失うもの」は、新たな供給・開発機会だと読むことができます。一方、既存拠点の代替との関係や、工場単独の能力増加率、回収期間は確認した資料では把握できません。評価期間は第1期建設から稼働後の立ち上げまでとし、2026年3月期の利益を、決算後に稼働した工場の成果とは結び付けません。同報告書が示す第2期着手も、第1期の当期支出や成果と分けます。
反例にも目を向けます。同社は2026年3月期の会社公表設備投資額が期初計画を下回った主因を、機器の受入検収の遅れと説明しています。投資額の減少だけで必要な維持投資を削ったとは言えません。また、同報告書は供給過剰も事業リスクとして挙げており、能力増強が利益増加を保証するわけではありません。
東海旅客鉄道:更新工事には費用処理分もある
東海旅客鉄道(JR東海)の東海道新幹線大規模改修工事は、鋼橋、コンクリート橋、トンネルの機能を長期に維持する工事として説明されています。会社は2013年度から工事を始め、変状の発生を抑える対策や部材の取替え等を示しています。記事上の分類は「維持・更新が中心/会社が目的・内訳を明示」です。
次の数字はJR東海の当該工事に関する会社公表値で、連結全社の設備投資額ではありません。資料の年度表記を3月決算期へ直し、原資料の10億円単位を億円に換算しました。
| 決算期 | 大規模改修工事関連の設備投資額 | うち営業費計上分 |
|---|---|---|
| 2022年3月期 | 311億円 | 209億円 |
| 2023年3月期 | 273億円 | 176億円 |
| 2024年3月期 | 248億円 | 161億円 |
| 2025年3月期 | 191億円 | 128億円 |
| 2026年3月期 | 120億円 | 65億円 |
2027年3月期に対応する計画値は含めていません。
この表の要点は、会社が「設備投資額」と表す工事金額の中に、営業費計上分があることです。120億円全額を資産取得支出と考えたり、営業CFからさらに全額差し引いたりすると、同じ負担を二重に扱うおそれがあります。費用計上時期と現金支払時期の違いも確認が必要です。
全社の数字も別に確認します。日本基準・連結の2026年3月期について、ファクトシートの設備投資額は6,090億円、決算短信の会社公表英訳では有形取得支出493,342百万円、無形取得支出30,787百万円、減価償却・償却費205,935百万円です。取得支出合計は524,129百万円になります。会社公表設備投資額との定義・差額の完全な照合は今回できていないため、この2種類の額を置き換えて比率を計算しません。
工事をやめた場合に失われ得るのは、既存の輸送機能を長期に保つ条件だと考えられます。しかし、工事をしなかった場合の故障率や、今回の工事が防いだ損失額を、この資料から算出することはできません。5年の工事金額が減っていることだけで、保全の先送りとも判断しません。工事範囲、進捗、今後の対象構造物を継続確認します。
2社とも、設備投資全体の成長・維持を金額で分けるところまでは到達しません。信越化学工業は法定開示と統合報告書を照合しましたが、JR東海は今回、有報本文を取得できず、公式ファクトシートと短信英訳の範囲に限定しています。これも結論の限界として残します。
FCFの増減と、設備投資の成果をどう追うか
FCFの増減は、投資目的とは別に、支払時期と営業収支に分けて読みます。本記事のフリーキャッシュフロー(FCF)は、次の独自の定義です。
設備取得支出を控除したFCF=営業CF-有形固定資産の取得支出-無形固定資産の取得支出。各取得支出は正数で扱います。
「営業CF+投資CF」という定義や会社公表FCFとは一致しないことがあります。信越化学工業の2026年3月期では、本記事のFCFが356,701百万円なのに対し、営業CF712,651+投資CF△544,806は167,845百万円です。投資CFには定期預金の純増減等も含まれるためです。いずれも開示数値からの計算ですが、答えている問いが違います。
手順6:支払の年と、成果を確かめる年を分ける
案件ごとに、決定、発注、取得・検収、支払、稼働、減価償却、成果確認の日付を記録します。前払いや分割払い、一部設備の先行稼働などがあるため、常に同じ順序にはなりません。大型投資の支払年にFCFがマイナスでも、即座に失敗とは言えず、逆に成長投資だから問題ないとも言えません。
営業CFは、売上債権、棚卸資産、仕入債務などの運転資金や税金の支払にも左右されます。設備投資の減少とFCF改善が同時に起きても、投資周期の谷、事業縮小、運転資金の回収などを検討します。広い定義のFCFなら資産売却も改善要因になり得ます。必要な更新の先送りを疑うのは、保全計画の延期や会社説明などの根拠がある場合です。
| 投資の主な目的 | 稼働後に確認する成果 | 解釈上の注意 |
|---|---|---|
| 能力拡大 | 稼働率、販売数量、単価、利益率 | 供給能力だけ増えても需要が伴うとは限りません |
| 効率化・高付加価値化 | 工数、歩留まり、品質、原単位、採算 | 製品構成や原材料価格の影響を分けます |
| 維持・更新 | 必要機能の維持、停止・不具合の状況、保守負担 | 問題が起きなかった事実だけで効果額を証明できません |
投資翌年の利益増加も、それだけでは因果関係の証明になりません。価格改定、為替、買収、景気循環、立ち上げ費用などの影響を確認します。目的が能力拡大だった投資を、失敗した後に維持投資へ分類し直すことも避けます。売上増、利益増、企業価値、株価上昇は同じものではありません。
資金面では現預金、有利子負債、返済期限、追加支払予定、調達計画を別に確認します。本記事のFCFは、借入元本の返済やリース元本返済などをすべて控除した金額ではありません。調整するなら、項目を明示した別指標にします。目的が分かることと、回収できること、支出を続けられることは、それぞれ別の確認です。
「営業CF-推定維持投資」を見る場合も、維持投資の開示、案件内訳、同じ範囲の確認済み実績の順に根拠を探します。過去平均は将来の必要額ではなく、更新周期や価格条件を点検します。混在部分は未配分とし、根拠がなければ金額を出しません。この補助指標は成長投資等の支出前の金額で、配当可能額ではありません。営業CFに反映された修繕等を二重控除せず、税金、運転資金、リース、返済も別に確認します。
1社を読むための確認事項と、次の決算で確かめること
次の10項目を確認すると、分かったことと保留すべきことを整理できます。
- 企業・決算期・会計基準・連結範囲・単位をそろえたか。
- 会社公表設備投資額の定義を確認し、取得支出と分けたか。
- 有形・無形の取得支出、売却、買収、非資金取引を区別したか。
- 投資しない場合に失われ得る機能と、上積みする機能を記したか。
- 新設と廃止を合わせて、能力・品質・効率の変化を確認したか。
- 案件の主分類と根拠の強さを分け、混在部分を未配分にしたか。
- 3~5年の支出と償却費を並べ、比率の対象範囲を説明したか。
- 案件総額・当期支出・稼働日・評価期間を区別したか。
- 稼働後の成果と、資金調達・返済を含む継続条件を確認したか。
- 次回決算で調べる事項と、判断を変える条件を残したか。
メモは「確認できたこと/推定したこと/まだ分からないこと」の3欄にします。たとえば伊勢崎工場なら、会社が報告した稼働開始は確認事項、能力拡大中心という整理は記事の分類、工場単独の回収期間は未確認事項です。次回は設備投資実績、立ち上げ状況、数量・単価・利益率、残る支払予定を確認します。
設備投資を読む実用的な結論は、金額をそろえ、目的と能力変化を照合し、時間を置いて成果を確かめることです。維持投資にも検証すべき必要性と負担があり、成長投資にも失敗の可能性があります。公開情報で分割できない金額を保留することも、根拠のある判断です。
売上が増えなかった投資を評価するとき、私たちは増えたものだけでなく、失わずに済んだものをどこまで見ているでしょうか。
よくある疑問Q&A
維持投資額は決算書のどこに書かれていますか?
全企業共通の記載欄はありません。有報の「設備投資等の概要」「設備の新設、除却等の計画」、決算説明資料の維持更新投資の内訳を探します。会社が金額を開示していても、対象範囲と実績・計画の区別を確認してください。
減価償却費を維持投資額として使ってよいですか?
同額と確定して使うことはできません。減価償却費は取得原価等の期間配分であり、現在の更新価格や必要性能を直接表しません。参考値として使うなら、資産構成、年齢、償却方法、投資周期の違いを併記します。
設備投資が減価償却費を下回ると危険ですか?
その比率だけでは判定できません。大型投資後の谷、効率化、事業縮小、取得と支払のずれも考えられます。複数年で下回る場合も、保全計画や設備状態の説明と照合し、必要な投資の不足を示す根拠があるかを調べます。
設備の更新も成長投資になりますか?
更新時に自動化、品質向上、新製品への対応を加えるなら、効率化や成長の目的を含み得ます。既存機能を守る部分と追加する機能を記録し、金額を分ける根拠がなければ複合目的・未配分とします。
FCFがマイナスでも成長投資なら問題ありませんか?
目的だけでは安心できません。支払の先行、立ち上げ費用、需要の弱さなどを区別し、稼働後の見通しと資金繰りを確認します。FCFの定義、手元資金、借入返済、残る投資支払も併せて読みます。
売上が伸びない投資はどう評価しますか?
維持する機能、品質、停止の状況、保守負担、工数など、目的に合う指標を確認します。ただし、事故や停止がなかったことだけでは投資効果を確定できません。成長目的の投資で売上が伸びなかった場合は、目的を変えずに成果不足の理由を検討します。
会社が内訳を開示していないときはどうしますか?
分かる案件だけを整理し、残りは不明とします。不明額を0円にしたり、減価償却費との差額で成長投資を補完したりしません。会社への質問候補と次回資料の確認事項を残し、開示不足を不正や浪費の証拠とは扱わないでください。
「成長投資」という説明に期待しながら、何を慎重に確認すべきですか?
需要の根拠、能力の純増、支払・稼働予定、立ち上げ後の数量・単価・利益率、資金調達を確認します。目的の説明と、回収を判断する材料の充足は別です。期待を持つことと、根拠が足りない部分を判断保留にすることは両立します。
参考
企業会計審議会/財務会計基準機構掲載|企業会計原則・同注解|1982年4月20日最終改正|貸借対照表原則五、注解20の取得原価と減価償却方法
URL:https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=81
企業会計審議会/財務会計基準機構掲載|研究開発費等に係る会計基準|1998年3月13日|研究開発費の発生時費用処理、ソフトウェア制作費の区分
URL:https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=82
企業会計審議会/財務会計基準機構掲載|連結キャッシュ・フロー計算書等の作成基準|1998年3月13日|投資活動の区分、主要取引ごとの総額表示。関連改正は下記現行実務指針と併読
URL:https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=85
企業会計基準委員会|移管指針第6号「連結財務諸表等におけるキャッシュ・フロー計算書の作成に関する実務指針」|公表日未確認〈2026年7月改正を含む掲載本文を確認〉|第8・13・24・33項等の投資活動、総額表示、非資金取引、設備取得と支払時期
URL:https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=121
企業会計基準委員会|企業会計基準第34号「リースに関する会計基準」|2024年9月13日|第58項の原則適用・早期適用の開始時期
URL:https://www.asb-j.jp/jp/accounting_standards_system/details.html?topics_id=157
国土交通省|国土交通省インフラ長寿命化計画〈行動計画〉第2次|2021年6月18日|p.1、16~17、28~30の予防保全、機能向上を伴う更新、集約・撤去、ライフサイクルコスト
URL:https://www.mlit.go.jp/report/press/content/001409546.pdf
信越化学工業株式会社|有価証券報告書・内部統制報告書|公表日未確認|公式IRから各期有報と訂正報告書を探す導線
URL:https://www.shinetsu.co.jp/jp/ir/ir-data/ir-securities/
信越化学工業株式会社|2023年3月期〈第146期〉有価証券報告書|2023年6月30日提出|p.83、116の2022・2023年3月期CF、資産増加額、償却費
URL:https://www.shinetsu.co.jp/wp-content/uploads/2022/08/yuho_146.pdf
信越化学工業株式会社|2024年3月期〈第147期〉有価証券報告書|2024年6月20日提出|p.26、87、121の2024年3月期投資額、CF、資産増加額、償却費
URL:https://www.shinetsu.co.jp/wp-content/uploads/2023/08/yuho_147.pdf
信越化学工業株式会社|2026年3月期〈第149期〉有価証券報告書|2026年6月19日提出|p.25、84、90、93、124等の投資目的、資産残高、CF、売上高、償却費、連結範囲、新リース基準の適用予定
URL:https://www.shinetsu.co.jp/wp-content/uploads/2025/11/yuho_149.pdf
信越化学工業株式会社|統合報告書2026|2026年7月23日|p.13~14、35の検収遅れ、伊勢崎工場第1期の金額・稼働、第2期着手、供給過剰リスク
URL:https://www.shinetsu.co.jp/wp-content/uploads/2026/07/統合報告書2026.pdf
東海旅客鉄道株式会社|ファクトシート2026|公表日未確認|p.7の大規模改修工事の目的・年度別金額・営業費計上分、p.19の連結設備投資額等
URL:https://company.jr-central.co.jp/ir/factsheets/_pdf/factsheets2026.pdf
東海旅客鉄道株式会社|Summary of Consolidated Financial Report for the Year Ended March 31, 2026〈会社公表の決算短信英訳〉|2026年4月28日|PDF1・2・9ページの決算期、日本基準、会計方針変更等の表示、固定資産取得支出、償却費
URL:https://global.jr-central.co.jp/en/company/ir/brief-announcement/2026/_pdf/2026_07.pdf

コメント